

Un baril à 90 dollars, un autre à 65 six mois plus tard, et entre les deux, un PDG qui explique en conférence de résultats que « le prix ne change rien à notre stratégie ». C'est la phrase qui m'a fait tiquer la première fois que je l'ai entendue. Parce que si le prix du baril ne change rien, pourquoi ExxonMobil a-t-elle dépensé des milliards pour racheter Pioneer dans le bassin permien plutôt que d'accélérer sur le captage de CO2 ?
Je vais être direct : la relation entre le cours du brut, le climat et la stratégie d'ExxonMobil n'est pas un triangle abstrait. C'est un mécanisme très concret, avec des chiffres qui se suivent. Et il se joue dans un sens que la plupart des commentaires ratent.
Points clés à retenir
- Le prix du baril est le premier déterminant du budget d'investissement d'ExxonMobil, donc de sa trajectoire d'émissions.
- Un baril élevé finance l'expansion fossile ; un baril bas fragilise les projets bas carbone, qui sont les premiers sacrifiés.
- Les actifs échoués (stranded assets) sont un risque financier, pas seulement un slogan militant.
- La contestation actionnaire climat perd du terrain à mesure que les rendements pétroliers remontent.
- Pour un investisseur particulier, le vrai signal à suivre n'est pas le prix du jour mais le couple capex / rachats d'actions.
La tendance du prix du baril de pétrole, et pourquoi elle décide du climat
Posez la question à n'importe quel analyste et vous aurez la même réponse molle : « volatil, avec un plancher de production qui soutient les cours ». Ce n'est pas faux, c'est juste inutile. Ce qui compte, c'est de comprendre par quel canal le prix du baril devient une décision climatique.
Chez une major comme ExxonMobil, le prix du brut n'est pas un chiffre qu'on regarde. C'est une hypothèse de travail qui entre dans chaque calcul de rentabilité. Un gisement dont le point mort est à 45 dollars par baril reste exploitable à 60. À 40, il sort du portefeuille. Et c'est cette bascule, invisible pour le grand public, qui détermine si une entreprise fore ou renonce.
Le mécanisme en trois étages
Voilà comment je le résume, après avoir épluché pas mal de rapports annuels :
- Le prix fixe le cash-flow. Chaque dollar de plus sur le baril ajoute des centaines de millions au résultat opérationnel annuel d'un groupe de cette taille.
- Le cash-flow fixe le capex. Une partie part en dividendes, une autre en rachats d'actions, le reste en exploration-production.
- Le capex fixe les émissions futures. Un puits foré aujourd'hui émettra pendant vingt à trente ans.
Ce troisième étage est celui que tout le monde oublie. On débat du prix comme d'un indicateur macroéconomique, alors qu'il est un robinet d'investissement fossile. Ouvrez-le, l'eau coule pendant des décennies.
Le prix du baril de pétrole va-t-il baisser ?
Franchement, si quelqu'un vous donne une réponse ferme à cette question, méfiez-vous. Ce que l'on peut dire honnêtement : les prévisions à court et moyen terme tablent sur un baril qui reste dans une fourchette volatile, soutenu par la demande asiatique et la discipline de production de l'OPEC+, mais tiré vers le bas dès qu'une récession mondiale pointe ou qu'un producteur casse les quotas.
Sur le long terme, la vraie incertitude n'est pas géologique, elle est réglementaire : plus les politiques climatiques se durcissent, plus la demande future de pétrole devient imprévisible, et plus les projets à point mort élevé deviennent risqués. Donc oui, ça peut baisser. Non, personne ne sait quand. Et c'est précisément cette incertitude qui coûte cher à ExxonMobil.
ExxonMobil : quand le prix du baril devient un risque climatique chiffré
Un chiffre que j'ai mis longtemps à intégrer : sur un portefeuille de projets pétroliers et gaziers dont la durée de vie se compte en décennies, une variation durable du prix de référence de 10 dollars le baril déplace des dizaines de milliards de dollars de valeur actualisée. Cela ne veut pas dire que la valeur s'évapore. Cela veut dire que la valeur dépend d'une hypothèse de prix sur laquelle l'entreprise n'a aucun contrôle.
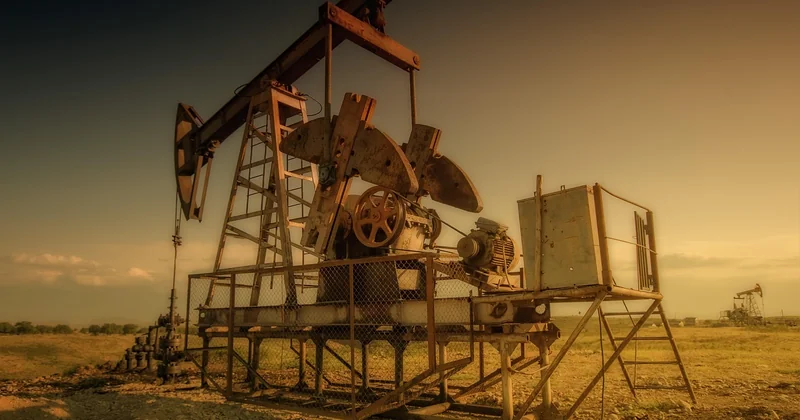
Et l'hypothèse en question est aussi une hypothèse climatique. Si le monde tient une trajectoire compatible avec l'accord de Paris, une partie des réserves déclarées ne sera jamais brûlée. Ces réserves deviennent alors des actifs échoués : inscrits au bilan, mais inexploitables.
Les actifs échoués, ce risque que les rapports annuels n'aiment pas montrer
Je me souviens d'avoir passé une soirée entière dans les notes annexes d'un rapport annuel d'une major, à chercher la moindre mention d'une dépréciation liée à un scénario bas carbone. On trouve des tests de dépréciation liés au prix. On trouve des provisions pour litiges. On cherche longtemps le scénario 1,5 °C.
Ce n'est pas une cachotterie, c'est une question de cadre comptable : les normes actuelles n'obligent pas à intégrer un scénario climatique contraignant dans les tests de valeur. Ce qui n'est pas obligatoire n'est pas fait. Et c'est tout le problème. Un investisseur qui veut évaluer le risque climat d'ExxonMobil doit le reconstruire lui-même, à partir du prix du baril et des points morts déclarés projet par projet.
Avouons-le, c'est un travail de fourmi. Mais c'est le seul moyen de répondre à la vraie question : combien vaut ExxonMobil si le baril reste durablement bas et que la réglementation carbone se durcit ?
Quelle est la prévision du prix du pétrole pour 2026 ?
Les projections disponibles pour l'année en cours misent sur un Brent qui évolue dans une fourchette moyenne, avec des pics liés aux tensions géopolitiques et des creux liés aux inquiétudes sur la croissance. Autrement dit : pas d'effondrement annoncé, pas d'envolée garantie non plus.
Ce que ces prévisions intègrent mal, en revanche, c'est l'effet de l'offre de pétrole de schiste américain, qui réagit vite à la hausse des prix — un puits de schiste se met en production en quelques mois, contre plusieurs années pour un projet offshore. Résultat : chaque flambée du baril déclenche une réponse d'offre rapide qui finit par écraser le prix. C'est le paradoxe du schiste, et c'est ExxonMobil qui l'a le mieux compris en rachetant massivement du permien.
Quelle est la prévision pour le prix du pétrole ?
À long terme, les scénarios divergent franchement. Les plus prudents tablent sur un plateau puis un déclin progressif de la demande à partir de la prochaine décennie, sous l'effet de l'électrification des transports et du durcissement réglementaire. Les plus optimistes pour les producteurs misent sur une demande encore solide, portée par les pays émergents et la pétrochimie.
Ma position, et je l'assume : la prévision de prix à dix ans est un exercice de rhétorique. Ce qui est actionnable, c'est de surveiller les points morts. Un producteur qui fore à 60 dollars de point mort est fragile dans tous les scénarios sauf le plus favorable. Un producteur qui fore à 35 dollars résiste. Chez ExxonMobil, le permien est descendu très bas sur cette échelle — c'est sa vraie force, et c'est aussi ce qui rend son expansion difficile à freiner.
Comparer les scénarios : ce que chaque niveau de baril change vraiment
J'ai voulu poser ça noir sur blanc, parce que les articles qui parlent de « volatilité » sans jamais descendre au niveau de la décision m'agacent un peu. Voici comment je lis les choses :
| Niveau de baril | Effet sur le cash-flow d'ExxonMobil | Conséquence climat |
|---|---|---|
| Baril très élevé (au-delà de 100 $) | Cash-flow massif, rachats d'actions soutenus | Feu vert à l'expansion fossile, projets à point mort élevé relancés |
| Baril moyen (70-90 $) | Équilibre, dividendes assurés | Investissements bas carbone maintenus mais sous contrainte de rentabilité |
| Baril bas (sous 60 $) | Pression sur les marges, arbitrages | Priorité aux actifs à faible coût, projets bas carbone et explorations coûteuses reportés |
| Baril très bas (sous 40 $) | Tension financière, dépréciations possibles | Réduction de l'offre future, mais aussi coupes dans les budgets de transition |
Ce tableau dit une chose simple et un peu dérangeante : il n'existe pas de niveau de prix qui soit « bon pour le climat » de manière évidente. Un baril élevé finance l'expansion. Un baril bas coupe les budgets bas carbone en premier. Le paradoxe est là, et il ne se résout pas avec de bons sentiments.
Et pendant ce temps, la contestation actionnaire s'essouffle
Chaque année, à l'assemblée générale, des résolutions climat sont déposées. Chaque année, elles recueillent moins de voix qu'on ne l'imagine. Les grands fonds indexés votent massivement avec la direction dès que les rendements sont bons, et un baril soutenu rend les rendements bons.
J'ai suivi ce feuilleton pendant plusieurs saisons, et le constat est net : la pression actionnariale est corrélée au prix du baril, en sens inverse. Quand le pétrole rapporte, les investisseurs pardonnent beaucoup de choses sur le climat. Quand il s'effondre, ils demandent des comptes — mais surtout sur la rentabilité, pas sur les émissions.
Le contentieux contre les actionnaires militants, lui, a un coût réputationnel réel mais difficile à chiffrer. Il envoie un signal : contester la stratégie climat d'une major pétrolière coûte cher en temps et en argent.
Ce qu'il faut vraiment regarder, au-delà du prix du jour
Si vous ne devez retenir qu'une chose de cet article, c'est celle-ci : le prix du baril n'est pas un indicateur à commenter, c'est un levier qui oriente des milliards d'investissements pour trente ans. Le climat ne se joue pas dans les discours de communication, il se joue dans les lignes de capex.
Trois signaux valent plus que n'importe quelle prévision :
- La part du capex consacrée à l'exploration-production par rapport aux rachats d'actions
- Les points morts déclarés des nouveaux projets
- L'évolution des provisions pour dépréciation dans les notes annexes
Le reste, y compris les prévisions à dix ans que l'on trouve partout, relève de la divination habillée en analyse. Et si un jour le baril s'installe durablement sous les 50 dollars, ce n'est pas la transition énergétique qui en sortira gagnante — ce sont les producteurs à faible coût qui auront survécu, pendant que les budgets bas carbone auront été les premiers sacrifiés. Voilà le paradoxe que personne n'a envie de regarder en face.


